远大住工2C业务蓄势待发 打开新增长极的钥匙
随着建筑工业化浪潮的推进,远大住工(02163.HK)作为装配式建筑领域的先行者,正站在一个新的增长拐点上。公司近期释放的信号表明,其针对个人消费者(2C)的业务已蓄势待发,有望成为驱动未来业绩增长的核心引擎。本文将围绕这一战略转向展开分析,探讨其背景、逻辑及潜在影响,全文共分为四个部分,约750字。
第一部分:行业东风与战略背景
国家密集出台政策推广装配式建筑,力争到2025年装配式建筑占新建建筑的比例达到30%。在此背景下,远大住工凭借多年技术积累,在2B(企业端)市场确立了领先地位。单一依赖2B业务易受房地产周期波动影响,且账期较长、竞争加剧。为此,公司开始将目光投向更广阔、更具韧性的2C市场——即面向返乡建房、乡村别墅、民宿及个人定制住宅等需求。
第二部分:2C业务的逻辑与产品布局
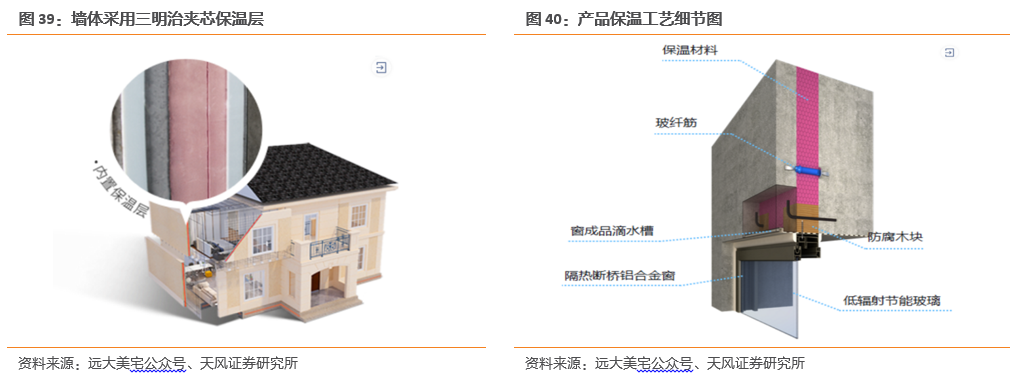
远大住工的2C业务并非简单销售构件,而是提供“产品+服务”的一站式解决方案。其核心在于将复杂的建筑过程标准化、模块化,通过旗下“远大美宅”等品牌,让个人用户能够像选购汽车一样选购住宅。例如,用户可通过线上平台选择户型、材质和装修风格,由工厂预制构件,现场快速组装。这种模式大幅缩短了工期,降低了人工依赖,同时保证了质量可控。相较于传统农村自建房,远大住工的方案在抗震、节能、环保等方面优势明显,契合了消费升级与乡村振兴的双重趋势。
第三部分:增长极的蓄势逻辑
2C业务打开新增长极的逻辑体现在三方面:其一,市场空间广阔。中国每年农村新建住房约8亿平方米,若渗透率提升至5%,对应市场规模即超千亿。其二,盈利质量更优。2C业务多为现款或短账期交易,能改善现金流,且毛利率高于标准2B项目。其三,品牌与数据壁垒。随着用户规模扩大,公司可积累个性化需求数据,反哺产品迭代,形成“设计-生产-服务”的闭环。远大住工遍布全国的生产基地可支持就近交付,降低物流成本,进一步强化竞争力。
第四部分:风险与展望
尽管前景可期,2C业务仍需克服用户教育成本高、区域渠道下沉难等挑战。但远大住工已通过加盟合作、线上营销等方式加速布局,并推出低门槛的入门级产品试水市场。一旦模式跑通,其2C业务有望复制2B领域的成功,甚至成为业绩弹性的主要来源。远大住工正以地基般的扎实投入,为新一轮增长奠定基石——这不仅是一次业务延伸,更是一场从“建造商”向“住宅产品服务商”的转型,其成效值得市场期待。
如若转载,请注明出处:http://www.qd192.com/product/41.html
更新时间:2026-10-04 08:10:59